Paradoxy dlhu – pokračovanie
Prešiel týždeň a ja som pre teba pripravil pokračovanie článku o dlhoch. V tejto časti sa zameriame na to, ako si dlhy upratať a aký je vzťah medzi investovaním a zadlžovaním, čiže ako ti vie dlh pomôcť k dlhodobému zisku pri investovaní.
Upratovanie nevýhodných dlhov – strategický plán oddĺženia
V dlhodobom horizonte sú dlhy také mentálne parazity, ktoré vedia odčerpávať energiu. Zbaviť sa ich nie je len o nájdení dostatku prostriedkov na ich vyplatenie, ale aj o nastavení stratégie, ktorý dlh treba vyrovnať ako prvý.
Ako úvodný úder musíš dať na papier koľko máš dlhov. Urobiť si tabuľku, koľko dlžíš, výšku splátky, úrok a podmienky predčasného splatenia. Toto ti pomôže znížiť strach a identifikovať parazita v tvojich financiách.
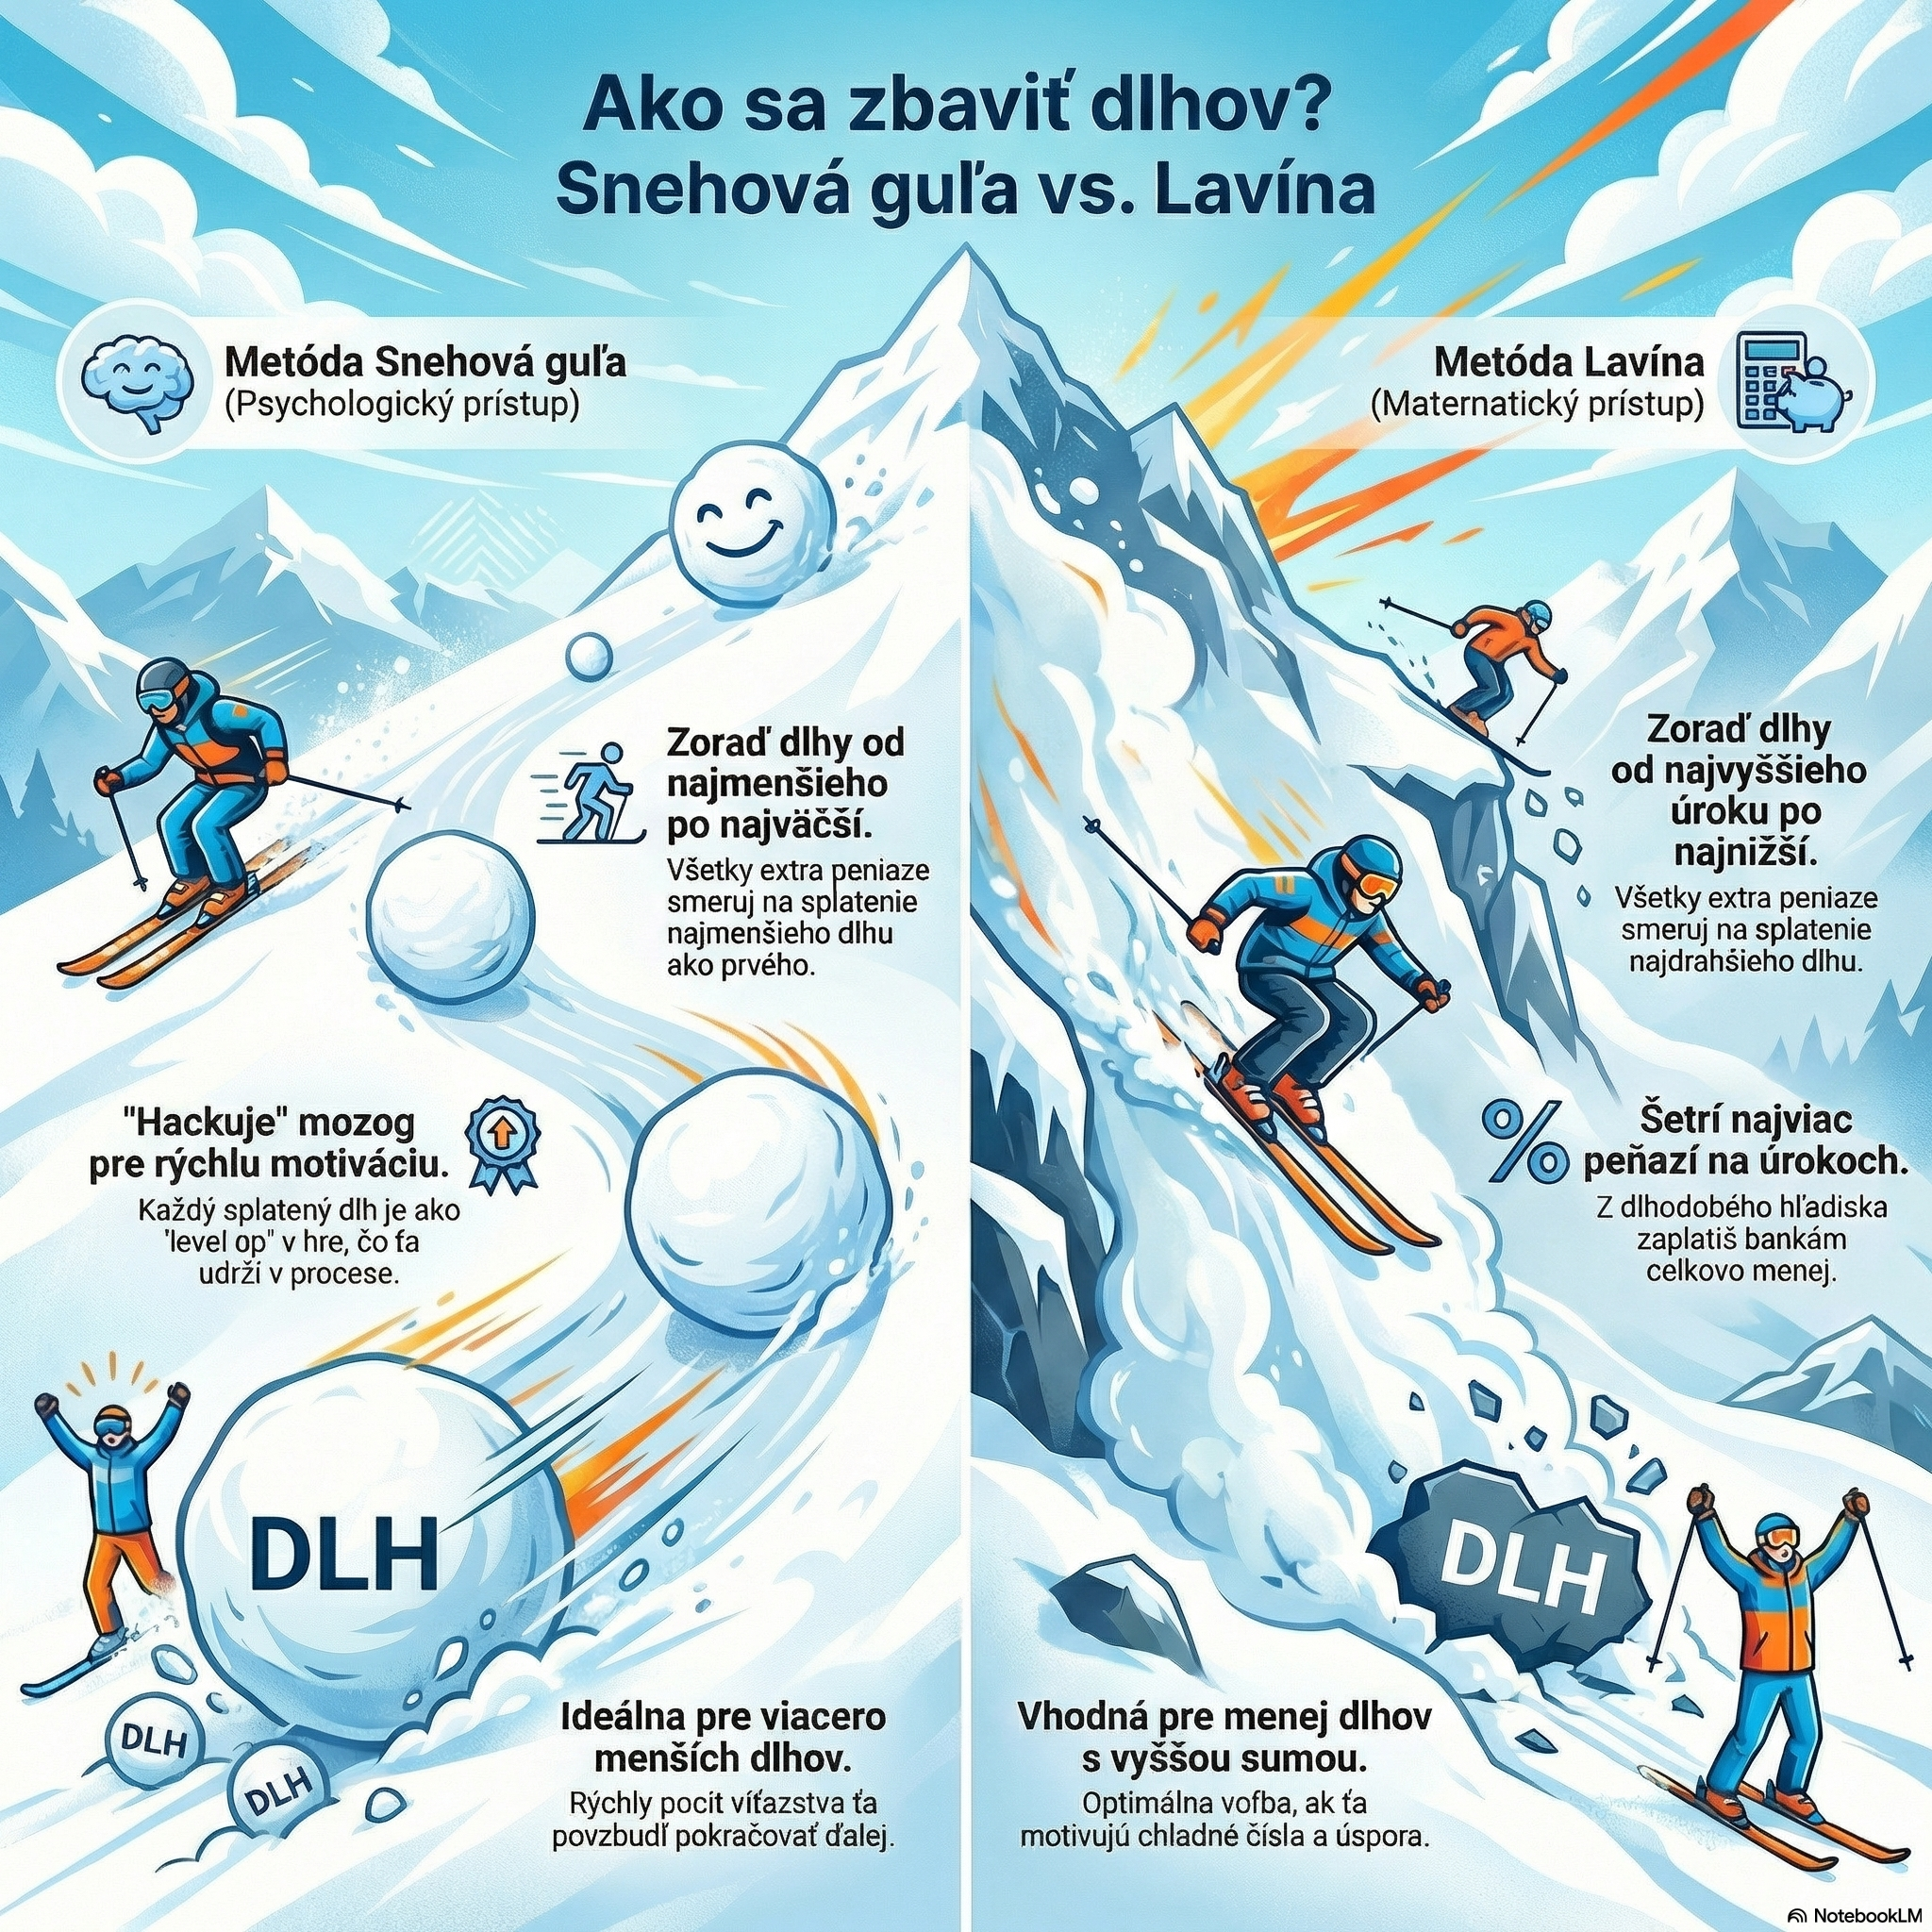
Ďalej si zvoľ metódu splatenia:
Snehová guľa – je to taktika, pri ktorej si zoradíš dlhy od najnižšej dlžnej sumy po najvyššiu. Pri všetkých dlhoch platíš ďalej minimálnu splátku, no peniaze, ktoré ti zostanú na oddlženie, dáš na predčasnú splátku toho najmenšieho dlhu. Funguje to ako dopamínová pasca z minulého článku. Len naopak. Keď sa ti podarí splatiť prvý, aj keď len najmenší dlh do 2-3 mesiacov, budeš mať pocit víťazstva a chuť pokračovať ďalej.
Lavína – pri snehu zostaneme. Tu si dáš dlhy do poradia od najvyššieho úroku po najnižší. V zásade, od toho dlhu, ktorý ťa najviac stojí, po ten, ktorý najmenej. Peniaze navyše potom smeruješ do splácania toho najdrahšieho dlhu. Týmto spôsobom ušetríš a bankám zaplatíš na úrokoch menej.
Ktorý spôsob zvoliť?
Záleží od množstva dlhov a ich výšky. Ak ich máš len pár, ale s vyššou sumou, lavína je možno optimálnejšia. Ak ich máš viacero, no malých – snehová guľa. Pri Snehovej guli v podstate ‚hackuješ‘ svoj mozog. On totiž miluje dokončené úlohy. Každý vymazaný dlh zo zoznamu je preňho ako level up v hre. Práve preto táto metóda víťazí nad matematikou – udrží ťa v hre dlhšie, než by ťa udržala chladná tabuľka v Exceli.

Refinancovanie a spájanie dlhov
Ak sú dobré podmienky na trhu s peniazmi a výhodné úroky, oplatí sa napríklad vziať nový úver a splatiť všetky staré dlhy. A potom len splácať jeden dlh. Toto vie ušetriť veľa peňazí. Daj si ale pozor na poplatky a možnosti splatenia starých dlhov. Aby to nebolo riešenie len naoko. Ak si platil 500€ mesačne za všetky dlhy a teraz to refinancuješ, ak je to možné, nedávaj si nižšiu splátku na dlhšie obdobie. Netlač pred sebou to, čoho sa môžeš zbaviť.
Rovnako si neber ďalšie dlhy, len preto, že si ušetril niečo cez refinanc. Jediný spôsob ako sa dostať z jamy, je prestať kopať. Nekupuj si čas na splatenie jedného dlhu druhým. Nič to neprinesie. Toto všetko vieš vychytať v úvodnej stratégii, ktorú si spravíš spolu s prehľadom aktuálnych dlhov.
Investovanie a zadlžovanie – Dobrý a zlý dlh
Pre väčšinu ľudí je dlh bremeno, ktoré nesú, lebo financovali niečo čo potrebovali – bývanie, auto, alebo niečo čo chceli – dovolenku, telefón. Treba však spomenúť, že dlh nie je len bremeno, ale aj hnacia sila rastu ekonomiky. To platí hlavne v podnikaní, kedy si vezmeš dlh na to, aby si rozbehol niečo, čo bude v budúcnosti zarábať. Rovnako vtedy, keď si vezmeš svoje úspory, pridáš hypo a kúpiš investičnú nehnuteľnosť. Logika je jednoduchá – to čo za ten dlh kúpiš, zarába alebo zarobí viac, ako ťa ten dlh stojí. Príklad: Máš 20 000€, pridáš 160 000€ od banky a kúpiš nehnuteľnosť, ktorá zarobí na splátku hypo a ešte aj ročne rastie jej hodnota o 5-7%. Ak tvoj byt za 180 000 € narastie o 5 %, zarobil si 9 000 €. Keďže si do toho vložil len 20 000 € svojich peňazí, tvoj reálny výnos je takmer 50 % z tvojho vkladu. To je ten magický paradox páky – dlh tvoj zisk znásobil. No a toto je príklad, ktorý použilo mnoho slovákov v dobe „1%“- ných hypoték.
Aký je rozdiel medzi spotrebou a pákou
Ak si berieš dlh ako páku, to znamená, že ti pomôže v investovaní, na ktoré by si zo svojich úspor nemal, ako príklad hore, je to „dobrý“ dlh.
Ak si berieš úver na nákup niečoho, čo je „nice to have“, ako dovolenka, drahý mobil a podobne, vtedy vytváraš „zlý“ dlh, lebo okrem dobrého pocitu na chvíľu ti to nič neprinesie.

Zaujímavá dilema, ktorú mám aj ja, je – či s nejakými úsporami radšej predčasne splatiť časť hypo, ktorú mám alebo radšej kúpiť ďalšiu nehnuteľnosť. Tu pomôže, keď to nahodíte do AI asistenta a simulujete investíciu. Dostanete prehľad podľa úrokov a hodnoty investície, čo sa viac oplatí. Zjednodušene: Ak je čistý výnos z tvojej investície vyšší ako úrok na hypotéke, matematicky sa ti oplatí investovať. Ak je však tvoj úrok na hypotéke vyšší ako to, čo vieš bezpečne zarobiť na trhu, splácaj dlh. Tu je to vždy závislé len od týchto premenných.
Riziko investičného dlhu
Ak sa motor zasekne a obsluha dlhu je drahšia ako zárobok, ktorý dlh vytvorí, musíš prehodiť výhybku. Čo sa môže stať: nehnuteľnosť prestane zarábať alebo klesne na cene, úrok na investičný úver sa zvýši, budeš potrebovať tých 20 000€, čo si investoval na niečo veľmi dôležité. Nejaká rezerva ťa môže dočasne podržať, no musíš vždy počítať s rizikom. „There is no such thing as free lunch“.
Tipy na knihy o finančnej slobode:
Morgan Housel: Psychológia peňazí a jeho nová kniha Umenie míňania sú pre mňa úplný základ. Jednoduchou formou pochopíš nie len, ako míňame peniaze, ale aj ako sa snažíme predstierať naše bohatstvo.
https://www.martinus.sk/683335-psychologia-penazi/kniha
Benjamin Graham: Inteligentný investor – almanach o investovaní. Ak sa ti nechce čítať, kúp si to ako audio knihu. Keďže je to pomerne „stará“ kniha, na trhu je viacero aktualizácií vo forme doplnenia. Ja som si vybral tú s doplnkami od Jasona Zweiga.
https://www.martinus.sk/2833675-inteligentni-investor/kniha
Dlh je veľmi užitočný sluha a hnací motor pokroku. Nato tu máme banky, venture capital fondy, private equity spoločnosti a podobne. Ťažko sa financuje dobrý nápad z vlastného vrecka. Netreba sa dlhu báť, ale využiť ho pre svoj prospech.